
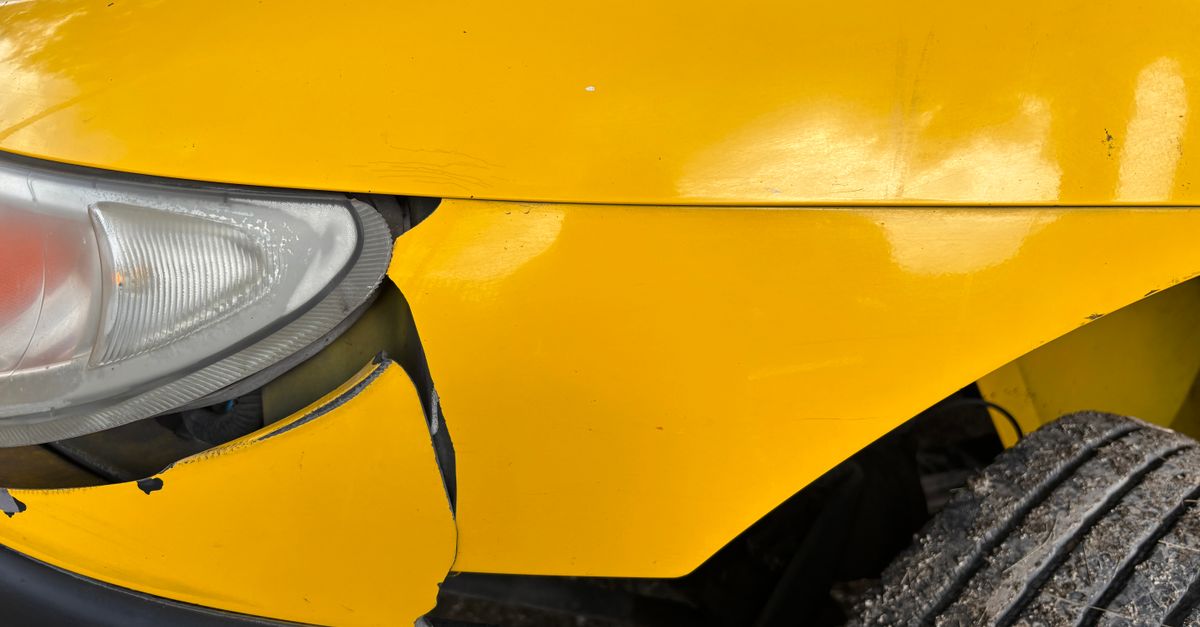
Un golpe fuerte en un coche propio ya es complicado. En un coche rentado se suma una capa que casi nadie repasó antes: el vehículo no es tuyo, la póliza tampoco está a tu nombre y hay una empresa de por medio que tiene sus propias reglas sobre qué hacer y en qué orden.
Saber quién resuelve qué, y qué parte te va a tocar pagar a ti, es la diferencia entre un mal día y un problema que se estira durante meses. Conviene entenderlo antes de necesitarlo, porque en el momento del incidente nadie está en condiciones de leer un contrato.
Publicidad
Quién es quién en un siniestro
En un auto arrendado intervienen al menos cuatro partes y cada una tiene un papel distinto. La confusión sobre quién decide qué es la principal fuente de retrasos.
La arrendadora es la propietaria del vehículo y, en la mayoría de los esquemas, la titular de la póliza. Eso significa que es ella quien reporta, quien autoriza reparaciones y quien recibe la indemnización si el coche se pierde. Tú no puedes decidir por tu cuenta dónde se repara ni aceptar un arreglo con un tercero.
La aseguradora atiende el siniestro según las condiciones contratadas por la arrendadora. Su ajustador es quien determina responsabilidades en el lugar y quien define si el evento está cubierto. No trabaja para ti, aunque te atienda a ti.
Publicidad
Tú eres el usuario, el responsable del uso y, según el contrato, el obligado a cubrir deducibles, daños no cubiertos y las consecuencias de un uso indebido. También eres quien tiene la información de primera mano sobre lo que ocurrió, y esa información pesa mucho.
El tercero, si lo hay, es la otra persona involucrada. No tiene relación contractual contigo ni con la arrendadora, y por eso todo acuerdo con él debe pasar por la aseguradora y no por un arreglo directo en la calle.
Tener claro ese mapa evita el error más común: intentar resolver por tu cuenta lo que corresponde a otro, y en el camino perder la cobertura. Un acuerdo verbal con el conductor del otro coche, por bienintencionado que sea, puede complicar el reclamo posterior.
Los primeros minutos
Lo que hagas en la primera media hora define buena parte de cómo se resolverá el caso. Vale la pena tener el orden memorizado, porque en ese momento no hay cabeza para improvisar.
- Primero las personas: revisa si alguien resultó lesionado y pide apoyo médico si hace falta. Todo lo demás espera.
- No muevas el vehículo: salvo que represente un peligro o la autoridad lo indique, deja la unidad donde quedó hasta que llegue el ajustador.
- Avisa de inmediato: llama a la aseguradora con los datos de la póliza y avisa también a la arrendadora, por el canal que indique el contrato.
- Documenta la escena: toma fotografías amplias y de detalle, de ambos vehículos, de la posición final y del entorno.
- Reúne datos del tercero: nombre, teléfono, aseguradora, placas y datos de su licencia.
No firmes nada que no entiendas ni aceptes responsabilidad en el lugar. Determinar quién tuvo la culpa es trabajo del ajustador y de la autoridad, no tuyo, y una admisión apresurada puede afectar todo el proceso.
Publicidad
Tampoco te retires antes de que llegue el ajustador, salvo que las autoridades te lo indiquen. Abandonar el lugar es una de las causas más comunes de rechazo de un siniestro, y también una falta que puede tener consecuencias adicionales.
Si el incidente ocurrió sin terceros, por ejemplo al golpear un poste o una banqueta, el procedimiento es el mismo. La tentación de no reportar y arreglarlo por fuera es fuerte, y suele salir cara: una reparación no autorizada puede generar cargos mayores al devolver la unidad.
El deducible y lo que te toca pagar
La palabra que más aparece en estas conversaciones es deducible, y conviene tenerla clara antes de que ocurra algo. Es la parte del daño que corre por tu cuenta cuando el siniestro está cubierto.
Su monto no es fijo ni universal: depende de la póliza que contrató la arrendadora y suele ser distinto para daños materiales, para robo total y para responsabilidad civil. Pedir esa información al firmar el contrato, y anotarla, es de las cosas más útiles que puedes hacer.
Además del deducible, el contrato puede trasladarte otros cargos. Los más frecuentes son los gastos de grúa cuando no están cubiertos, los cargos administrativos por gestión del siniestro, las mensualidades que se siguen generando mientras la unidad está en el taller y las pérdidas por el tiempo en que el vehículo no estuvo disponible para la arrendadora.
Si el daño resultó menor que el deducible, la reparación no la cubre la póliza y el costo completo es tuyo. En esos casos conviene pedir el presupuesto de la red autorizada y revisarlo con calma, porque no siempre reportar es la opción más económica.
Vale la pena revisar también si tu contrato ofrece alguna figura de reducción de deducible mediante un pago adicional. Existe en varios esquemas, encarece la mensualidad y puede tener sentido si recorres mucho o circulas en zonas de tráfico intenso.
Cuando hay daños a terceros
La responsabilidad civil es la cobertura que responde por los daños que causes a otras personas o a sus bienes. Es la más importante de todas, porque el daño propio tiene un límite conocido, que es el valor del coche, y el daño a terceros no lo tiene.
Si el ajustador determina que la responsabilidad fue tuya, la aseguradora atiende al tercero hasta el límite contratado. Si el daño excede ese límite, la diferencia puede reclamársete a ti. Por eso conviene saber de antemano qué tan amplia es esa cobertura en la póliza de la unidad que manejas.
Cuando hay personas lesionadas, el proceso cambia de naturaleza y puede involucrar a la autoridad ministerial. En esos casos la asistencia legal que incluya la póliza deja de ser un detalle y se vuelve central. Pregunta desde el inicio si la cobertura contempla apoyo legal y cómo se activa.
Si el responsable fue el otro conductor y tiene seguro, su aseguradora responde por el daño a la unidad rentada. Si no tiene seguro, el camino se complica: la reparación se atiende con la cobertura de daños materiales de la propia póliza, con el deducible correspondiente, y la recuperación posterior contra el responsable corre por cuenta de la aseguradora.
En todos los escenarios, tu papel es el mismo: reportar rápido, aportar la información completa y no negociar por fuera. Cualquier acuerdo directo con el tercero puede interpretarse como una renuncia a derechos que no eran tuyos, porque el vehículo no te pertenece.
Robo y pérdida total
Son los dos escenarios que más preguntas generan y los que peor se explican al momento de firmar, porque nadie quiere hablar de ellos cuando está entregando llaves.
En caso de robo, lo primero es presentar la denuncia ante la autoridad correspondiente y avisar de inmediato a la aseguradora y a la arrendadora. La denuncia es requisito para cualquier trámite posterior, y la demora en presentarla es una de las causas más frecuentes de complicaciones.
Después empieza un periodo de espera que puede sentirse largo. La aseguradora realiza sus investigaciones y, transcurrido el tiempo previsto en la póliza, procede con la indemnización a favor de la arrendadora, que es la propietaria. Durante ese periodo, muchos contratos establecen que tu obligación de pago continúa.
La pérdida total por daños funciona con una lógica parecida: cuando el costo de reparación supera cierta proporción del valor del vehículo, la aseguradora decide indemnizar en lugar de reparar. El pago va a la arrendadora y el contrato se da por terminado según lo que establezca el clausulado.
Lo que te toca a ti en ambos casos suele ser el deducible correspondiente, las mensualidades generadas hasta la fecha de terminación y cualquier adeudo pendiente, como infracciones o cargos previos. También suele exigirse la entrega de las llaves y de la documentación que tengas en tu poder.
Si el vehículo aparece después de indemnizado, ya no es asunto tuyo: la unidad pasa a la aseguradora. Conviene saberlo para no alimentar expectativas sobre recuperar algo que dejó de estar en tu esfera.
Cuando la cobertura no responde
Hay circunstancias en las que la aseguradora puede rechazar el siniestro, y conocerlas sirve para no caer en ellas por descuido. Las exclusiones no son letra menuda arbitraria: responden a conductas que aumentan el riesgo de forma deliberada.
Las más comunes son conducir sin licencia vigente, manejar bajo efectos del alcohol o de sustancias, permitir que maneje una persona no declarada cuando el contrato lo exige, usar el vehículo para un fin distinto al autorizado, participar en competencias y abandonar el lugar del accidente.
También pueden rechazarse eventos donde el aviso fue tardío, donde la información proporcionada resultó inexacta o donde el daño ocurrió fuera de la zona de circulación permitida. Cada una de esas situaciones convierte un gasto cubierto en un gasto propio, y el monto puede ser considerable.
Si el rechazo te parece injustificado, pídelo por escrito con el fundamento en las condiciones de la póliza. Ese documento es el punto de partida de cualquier reclamación posterior, y sin él no hay mucho que hacer.
Como el contratante de la póliza es la arrendadora, la reclamación formal suele corresponderle a ella, y tu papel es exigirle que la presente y darle seguimiento por escrito. Cuando la relación se atora, la CONDUSEF es la instancia que recibe quejas contra instituciones financieras y aseguradoras, y la Procuraduría Federal del Consumidor atiende los conflictos derivados de la relación de consumo con la arrendadora. Llegar con el reporte del siniestro, las fotografías, el contrato y la cronología completa es lo que hace avanzar el caso.
