
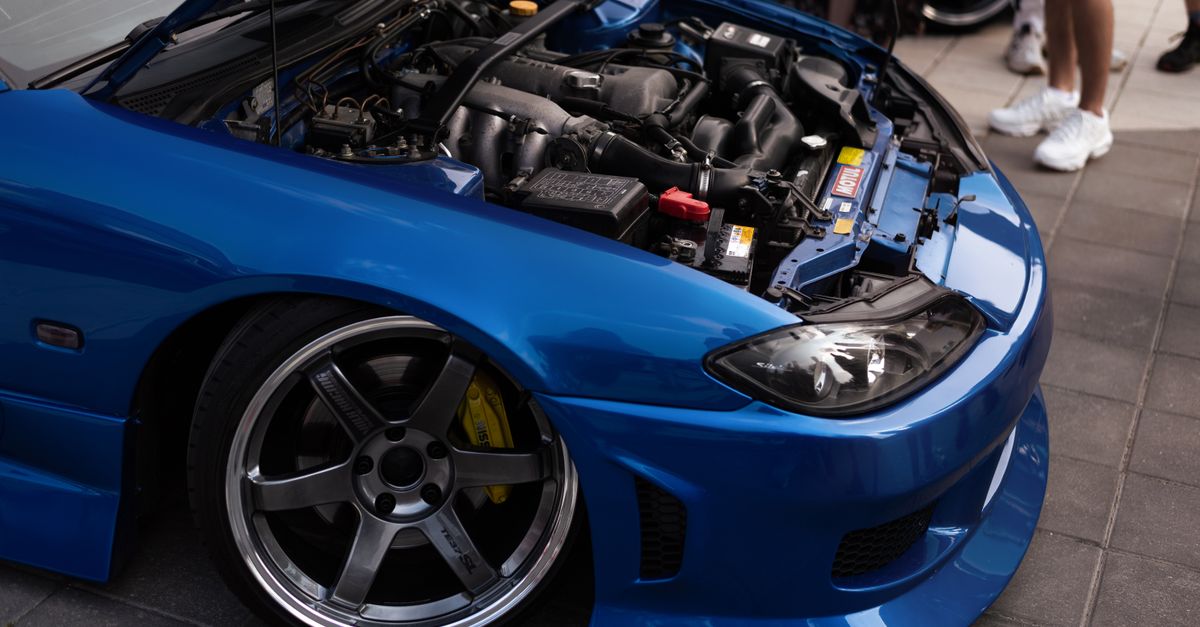
Un auto usado casi nunca llega exactamente como salió de la planta. A veces el cambio es mínimo y a nadie le importa; otras veces el coche trae suspensión modificada, rines distintos, equipo de sonido instalado por fuera del sistema original o una conversión que cambió por completo su forma de funcionar.
Esas transformaciones pueden estar bien hechas y responder a una necesidad legítima. El punto es que rara vez son neutras: afectan lo que una aseguradora está dispuesta a cubrir, lo que la autoridad de tu entidad espera ver en el vehículo y lo que el siguiente comprador va a pagar por él.
Publicidad
Qué cuenta realmente como modificación
La palabra abarca cosas muy distintas y conviene separarlas, porque no todas pesan igual. Lo que define la gravedad no es qué tan visible sea el cambio, sino qué tanto se aparta de la configuración con la que el vehículo fue homologado y asegurado.
En el escalón más ligero están los accesorios reversibles: tapetes, cubiertas, barras de techo, defensas ligeras, una pantalla montada en el tablero. Se quitan sin dejar huella y difícilmente alteran el comportamiento del coche.
En un escalón intermedio aparecen los cambios que sí tocan el funcionamiento: rines y llantas de medida distinta a la original, suspensión más baja o más alta, frenos de otra especificación, escape modificado, ventanas polarizadas más allá de lo que permite la autoridad local, luces sustituidas por otras de diferente tecnología.
Publicidad
Arriba están las transformaciones estructurales o de sistema: conversión a gas, cambio de motor, blindaje, adaptación de mandos para conducir con discapacidad, alargamiento de chasis, transformación de un vehículo de pasajeros en uno de carga o al revés.
La regla práctica es sencilla: mientras más se aleje el coche de su ficha de origen, más se complica todo lo que viene después. Y en el mercado de usados, esa complicación termina traduciéndose en dinero y en tiempo.
Lo que mira una aseguradora
Una póliza se emite sobre un vehículo descrito de cierta manera: marca, versión, año, número de serie y equipamiento de fábrica. Ese descriptivo es el que alimenta el valor asegurado y el cálculo del riesgo. Cuando el coche real no corresponde a esa descripción, aparecen los problemas.
La primera consecuencia es de valor. Lo que invertiste en equipo adicional normalmente no se suma solo al monto asegurado. Si quieres que esas piezas queden cubiertas, tienen que declararse y muchas veces se contratan como un anexo específico, con su propio comprobante de compra e instalación.
La segunda es de riesgo. Ciertas modificaciones se asocian a un uso más exigente o a una mayor probabilidad de siniestro, y eso puede traducirse en condiciones distintas, en un deducible diferente o, sencillamente, en que la compañía prefiera no asegurar el vehículo.
Publicidad
La tercera es de reparación. Una pieza que no existe en el catálogo de refacciones obliga al taller a buscarla, encargarla o adaptarla, y eso alarga tiempos y encarece la indemnización. Ese costo se anticipa en la suscripción de la póliza.
Conviene además distinguir entre coberturas. La responsabilidad civil, que es la que responde por el daño que causas a terceros, se ve menos afectada por el equipamiento del coche. La cobertura amplia, que paga por tu propio vehículo, es la que se vuelve sensible a cada cambio que le hiciste.
Callarlo es la peor estrategia
Existe la idea de que conviene no mencionar las modificaciones para que la prima no suba. Es un mal cálculo, porque el momento en que se descubren no es el de la contratación sino el del siniestro, cuando ya no hay margen para corregir nada.
Al valuar un choque, un ajustador ve el coche completo. Si encuentra componentes que no corresponden al modelo declarado, se abre una revisión sobre el alcance de la cobertura y sobre la veracidad de los datos con los que se emitió la póliza.
El resultado puede ir desde que la aseguradora pague solo lo equivalente al vehículo en su configuración original, hasta que rechace la reclamación si considera que la modificación se relaciona con la causa del daño o que hubo información inexacta al contratar.
Declarar, en cambio, ordena todo. Deja constancia de qué tiene el auto, permite cotizar con la realidad enfrente y evita discusiones el día del percance. Puede costarte un poco más al contratar, y sigue siendo más barato que descubrir un hueco de cobertura con el coche descompuesto.
Si compras un usado ya modificado, eso te toca a ti: informa a la compañía lo que el vehículo trae, entrega las facturas de las piezas si existen y pide que quede reflejado en la carátula de la póliza. Guarda esa carátula y revísala línea por línea.
Adaptaciones y conversiones: un capítulo aparte
No todas las modificaciones nacen del gusto. Las adaptaciones para que una persona con discapacidad pueda conducir o viajar cómodamente son necesarias, están reconocidas y suelen instalarse en talleres especializados con documentación propia.
En ese caso el trabajo es al revés: en lugar de minimizar el cambio, conviene documentarlo bien. Factura del equipo, constancia del taller que lo instaló y descripción técnica sirven tanto para la aseguradora como para el trámite vehicular y para una reventa futura, donde ese equipo puede ser justamente lo que un comprador busca.
La conversión a gas es otro caso frecuente y merece cuidado especial. Cambia el sistema de alimentación del motor, agrega un depósito a presión y exige instalación certificada, revisiones periódicas del tanque y una aseguradora que acepte el vehículo con esa configuración.
Si el auto que te interesa ya viene convertido, pide el comprobante de quién hizo el trabajo y los registros de revisión del equipo. Una instalación sin papeles no solo es un riesgo de cobertura, es un riesgo físico.
El blindaje también entra aquí. Modifica peso, suspensión, frenos y comportamiento del vehículo, requiere mantenimiento específico y necesita ser declarado. Comprarlo de segunda mano sin conocer el nivel de protección ni el estado de los materiales es apostar a ciegas.
Modificaciones y trámites vehiculares
El otro frente es el administrativo, y aquí la respuesta cambia de una entidad a otra. Las reglas sobre polarizado, altura de la suspensión, tipo de luces, nivel de ruido del escape y características del vehículo dependen de cada estado y de la autoridad de movilidad correspondiente.
El punto más delicado es la verificación vehicular en las entidades que la piden: un escape alterado o un motor intervenido puede arrojar lecturas fuera de parámetro, y tanto el calendario como los requisitos de esa revisión cambian según el estado donde esté registrado el vehículo.
Hay cambios que deben reflejarse en los documentos del vehículo. Un cambio de motor o una transformación que altere las características registradas no pueden quedar solo en el taller: la tarjeta de circulación y el registro tienen que corresponder a lo que el coche es hoy.
Si compras un auto cuyos papeles describen un vehículo distinto del que tienes enfrente, esa diferencia se vuelve tuya. Al renovar placas, al hacer una revisión o ante cualquier control, el que responde es el titular, no quien hizo la modificación años atrás.
Antes de cerrar, checa en la ventanilla de tu entidad qué está permitido y qué requiere registro. Es una consulta breve que evita una multa recurrente y un problema que reaparece cada vez que el auto pasa por un trámite.
Qué revisar mecánicamente
Un coche modificado exige una inspección distinta, porque el riesgo no está solo en el desgaste sino en la calidad del trabajo que se le hizo.
- Calidad de la instalación: cables con empalmes improvisados, soportes soldados a mano o piezas sujetas con abrazaderas son señal de trabajo casero.
- Coherencia del conjunto: frenos y suspensión deben corresponder a las llantas y al uso; un solo componente cambiado desequilibra el resto.
- Desgaste irregular: llantas comidas de un lado, ruidos en topes y volante descentrado delatan geometría alterada.
- Estado original disponible: pregunta si conservan las piezas de fábrica, porque regresarlo a su configuración puede ser la mejor salida.
- Errores en la computadora: un escaneo revela si algún módulo está reportando fallas por sensores desconectados o reprogramaciones.
Pide que la revisión la haga alguien que conozca ese tipo de trabajo. Un mecánico general puede no detectar una reprogramación del motor o una instalación eléctrica paralela mal resuelta, que son justamente los problemas caros.
Y maneja el coche más tiempo del habitual, en distintos tipos de camino. Las consecuencias de una modificación mal calculada aparecen en frenadas fuertes, en curvas y en superficies irregulares, no en una vuelta a la manzana.
La reventa se vuelve más lenta
Hay una asimetría que conviene tener presente: lo que un dueño invirtió en personalizar su auto casi nunca se recupera al venderlo. El mercado de usados premia lo estándar, porque lo estándar le sirve a más gente.
Un coche muy modificado se dirige a un público reducido, que además suele saber del tema y negociar con dureza. El resto de los interesados lo descarta, no por desprecio, sino porque intuye trámites, seguro complicado y refacciones difíciles.
Por eso, si vas a comprar uno así, ese estrechamiento del mercado tiene que reflejarse en lo que pagas. No estás comprando el auto original más el valor de los accesorios: estás comprando un vehículo con menos salidas futuras.
Y si el trabajo está bien hecho y documentado, la historia es distinta. Un expediente con facturas, certificados de instalación y registros al corriente convierte la modificación de sospecha en argumento, y eso sí se traduce en precio.
La decisión final depende de para qué quieres el coche. Si lo vas a usar como herramienta diaria y piensas venderlo en unos años, lo estándar te va a dar menos dolores de cabeza. Si la modificación es exactamente lo que necesitas, compra con los papeles en la mano y el seguro resuelto antes de circular.
