Cuando contratas un seguro de auto, entre las muchas opciones de la cotización hay una que casi nadie revisa con cuidado: la forma en que se va a valuar el coche si hay una pérdida total o un robo. Esa elección determina cuánto dinero recibes cuando pierdes el auto, y puede hacer que la indemnización alcance para reponerlo o que te quedes muy lejos.
En México se manejan principalmente tres esquemas: valor comercial, valor factura y valor convenido. Cada uno tiene sentido en situaciones distintas y afecta el precio de la póliza. Aquí se explica cómo funciona cada uno y cómo elegir.
Publicidad
Qué es una pérdida total
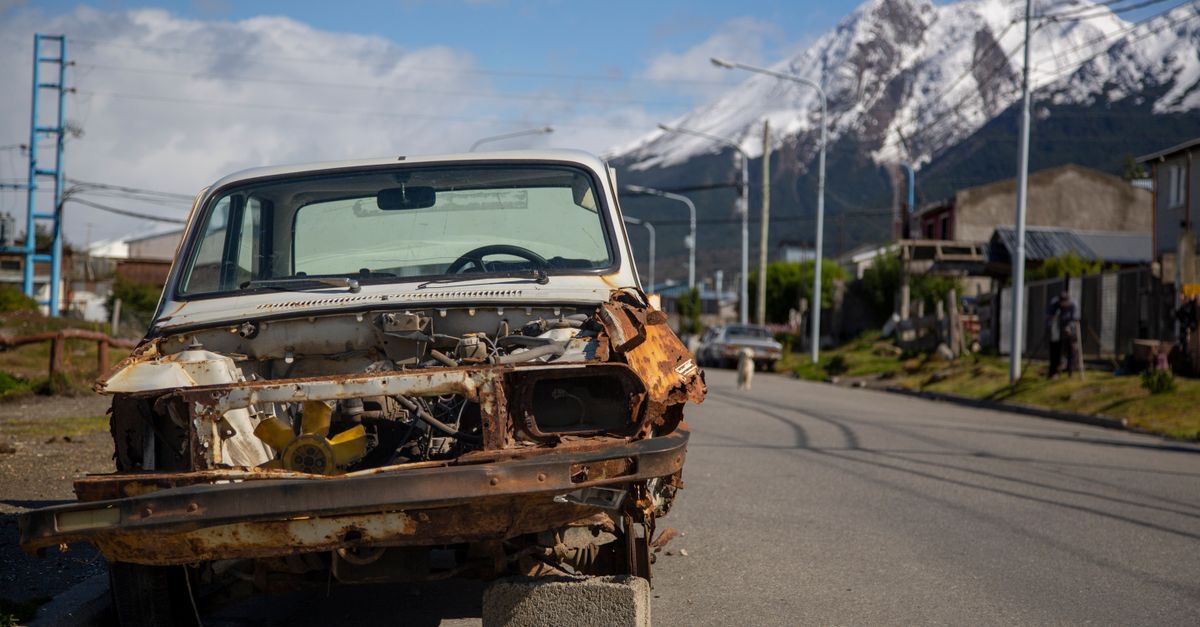
Se habla de pérdida total cuando el auto fue robado y no apareció, o cuando el daño es tan grande que repararlo no tiene sentido económico. En este segundo caso, la aseguradora pone lado a lado lo que costaría reparar y lo que vale el auto; si la reparación supera cierto porcentaje de ese valor, definido en la póliza, el coche se declara pérdida total.
En ese momento, la aseguradora no repara el auto: te paga una indemnización y normalmente se queda con los restos del vehículo, llamados salvamento. El monto de esa indemnización depende de cómo se acordó valuar el coche, menos el deducible que te corresponda.
Por eso, la forma de valuación es una de las decisiones más importantes del seguro, aunque solo se note en el peor de los casos.
Publicidad
Valor comercial: el precio de mercado al momento del siniestro
El valor comercial es lo que vale un auto similar en el mercado el día del siniestro. Para determinarlo, las aseguradoras consultan guías de precios de referencia que reflejan cuánto se vende una unidad de la misma marca, modelo, versión y año. Es el esquema más común y el que suelen tener las pólizas de autos con algunos años de uso.
Su ventaja es que la prima es más baja que en otros esquemas, porque el monto asegurado baja conforme el coche se deprecia. Su desventaja es que, en autos casi nuevos, la depreciación de los primeros años puede hacer que la indemnización quede muy por debajo de lo que pagaste, y quizá no alcance para comprar un auto equivalente.
Si tienes un seguro a valor comercial, conviene revisar cada año cuánto marca la guía para tu versión. Así sabes aproximadamente cuánto recibirías y puedes planear en consecuencia.
Valor factura: protección para autos nuevos
El valor factura, como su nombre indica, toma como referencia el precio que aparece en la factura original del auto. En una pérdida total, la aseguradora paga ese valor, sin descontar la depreciación, o el costo de un auto nuevo equivalente, según lo que diga la póliza, menos el deducible.
Este esquema se ofrece normalmente para autos nuevos y solo durante un periodo limitado, a menudo el primer año o los primeros años desde la compra. Después de ese plazo, la póliza suele cambiar automáticamente a valor comercial o te pide renovar con otro esquema.
Publicidad
La prima es más alta que con valor comercial, pero te protege justo en la etapa en que la depreciación es más fuerte. Es especialmente útil si compraste el auto con crédito, porque evita que la indemnización quede por debajo del saldo que todavía debes.
Valor convenido: para autos que no encajan en las guías
El valor convenido es un monto que acuerdan la aseguradora y el asegurado al contratar la póliza. Se usa sobre todo para autos que no tienen un valor claro en las guías de referencia: coches clásicos, de colección, importados poco comunes, con adaptaciones especiales o con equipamiento que las guías no reflejan.
Para fijarlo, la aseguradora suele pedir un avalúo profesional, fotografías, facturas de restauración o de equipo adicional y otros documentos que respalden el valor. Una vez aceptado, ese es el monto que se paga en caso de pérdida total, según las condiciones de la póliza.
Su ventaja es que el dueño sabe desde el inicio cuánto recibiría. Su costo depende del valor acordado y del tipo de vehículo, y no todas las aseguradoras ofrecen este esquema para cualquier auto.
Cómo cambia el precio de la póliza
En términos generales, un seguro a valor factura cuesta más que uno a valor comercial para el mismo auto, porque la aseguradora asume la depreciación. El valor convenido puede ser más caro o más barato dependiendo del monto acordado y del riesgo del vehículo.
La diferencia de precio entre esquemas no es igual en todas las aseguradoras ni en todos los modelos. Por eso es importante pedir cotizaciones con el mismo deducible y las mismas coberturas, cambiando solo la forma de valuación, para ver cuánto cuesta realmente cada opción.
También conviene revisar cómo se calcula el deducible, porque en muchas pólizas es una proporción del valor asegurado. Un valor asegurado más alto implica un deducible más alto en pesos.
El crédito automotriz y la valuación
Si compraste el coche con financiamiento, la valuación importa todavía más. En una pérdida total, la indemnización se destina primero a cubrir lo que aún debes a la financiera y, si sobra algo, te lo entrega a ti. Si la indemnización es menor que lo que debes, la diferencia sigue siendo tu deuda.
Por eso muchas financieras piden, o al menos recomiendan, que los autos nuevos se aseguren a valor factura durante los primeros años. Esa protección evita que termines pagando un crédito por un auto que ya no existe.
Algunas instituciones ofrecen además seguros que cubren la diferencia entre el valor del auto y el saldo del crédito. Pregunta si tu financiera lo tiene y cuánto cuesta, sobre todo si diste un enganche pequeño.
Qué documentos te piden para cobrar
En una pérdida total, la aseguradora te pedirá documentos para comprobar la propiedad y transferir el vehículo. Los más comunes son la factura de origen y sus endosos, la tarjeta de circulación, los recibos de tenencia o refrendo de los últimos años según las reglas de tu estado, la baja de placas, las llaves y, en caso de robo, la denuncia ante el Ministerio Público.
Tener estos papeles en orden acelera el pago. Si el auto tiene crédito, la financiera guarda la factura y participa en el trámite, lo que puede agregar tiempo.
Pide a la aseguradora la lista de requisitos por escrito y el plazo estimado de pago. Si el proceso se detiene sin explicación, puedes pedir apoyo a la CONDUSEF.
Si no estás de acuerdo con el monto que te ofrecen
Con valor comercial es frecuente que el asegurado sienta que la cifra ofrecida es baja. Antes de discutir, pide a la aseguradora que te muestre cómo la calculó: qué guía consultó, qué versión y año tomó como referencia y si hizo ajustes por kilometraje o por el estado del auto. Muchas diferencias se explican porque se tomó una versión distinta de la tuya, con menos equipamiento, y eso se puede corregir con la factura en la mano.
Si tienes argumentos, preséntalos por escrito: la factura con la descripción del equipo de fábrica, comprobantes de accesorios declarados en la póliza, anuncios de unidades comparables en tu región y la bitácora de servicios. Una reclamación documentada tiene más posibilidades de prosperar que una inconformidad expresada solo por teléfono.
Si la aseguradora no corrige un error evidente, puedes llevar el caso a la CONDUSEF, que también recibe quejas contra aseguradoras. No firmes el finiquito mientras no estés de acuerdo con el monto, porque al firmarlo normalmente aceptas la indemnización como pago completo del siniestro.
Qué pasa con los restos del auto
Cuando la aseguradora te paga la pérdida total, lo habitual es que se quede con lo que queda del vehículo, lo que en el medio se llama salvamento. Para eso le transfieres la propiedad mediante el endoso de la factura, y ella se encarga de venderlo después, normalmente en subastas especializadas. Ese ingreso forma parte de su cálculo, por eso te pide la documentación completa.
En algunos casos es posible pactar que el dueño conserve los restos, por ejemplo cuando se trata de un auto al que le tiene especial aprecio o cuando piensa repararlo por su cuenta. Si se permite, la aseguradora descuenta de la indemnización el valor estimado del salvamento, y el auto queda registrado como siniestrado, lo que afecta su valor de reventa y algunos trámites futuros.
Antes de decidir quedarte con el coche, averigua cuánto costaría repararlo de verdad y qué implicaciones tiene su historial de pérdida total para asegurarlo de nuevo y para venderlo más adelante.
Cómo elegir el esquema adecuado
Para un auto nuevo, sobre todo si tiene crédito o diste poco enganche, el valor factura durante el periodo en que se ofrece suele ser la opción más protectora. Para un auto con varios años de uso, el valor comercial es lo habitual y tiene sentido económico. Para un clásico, un coche modificado o un modelo raro, el valor convenido es la forma de asegurar que la indemnización refleje su valor real.
Más allá de la regla general, pregúntate cuánto necesitarías recibir para reponer tu movilidad sin endeudarte de nuevo. Si la diferencia entre valor comercial y lo que necesitas es grande, vale la pena pagar un poco más por protegerte.
Preguntas para tu asesor
- Esquema de valuación: comercial, factura o convenido, y por cuánto tiempo aplica cada uno.
- Criterio de pérdida total: a partir de qué proporción del valor se declara.
- Deducible: cómo se calcula sobre el valor asegurado.
- Equipo adicional: si está incluido en el valor o debe declararse aparte.
- Pago con crédito: cómo se reparte la indemnización entre la financiera y tú.
Con estas respuestas por escrito, sabrás de antemano cuánto recibirías en el peor escenario y podrás elegir la protección que realmente necesitas.